

A insegurança jurídica provocada por mudanças de entendimento e incertezas no Judiciário pode chegar ao bolso de empresas e produtores rurais por um caminho indireto: o custo e a disponibilidade do crédito. A avaliação é de Valdo Silveira, CEO da Leme Inteligência Forense, especializada em investigação patrimonial e recuperação de ativos.
Segundo ele, o problema não está, neste momento, em uma dificuldade adicional para localizar bens ou recuperar dívidas, mas no risco de que uma perda de previsibilidade faça bancos e credores recalcularem o risco das operações.
A preocupação ganha peso no agronegócio, que já enfrenta uma deterioração da capacidade de pagamento. O setor acumulou 1.990 pedidos de recuperação judicial em 2025, alta de 56,4%, e outros 474 casos no primeiro trimestre de 2026, avanço de 21,9% em um ano, segundo a Serasa Experian. Entre os produtores rurais que atuam como pessoa jurídica, foram 196 pedidos no primeiro trimestre, alta de 73,5%. O cultivo de soja concentrou 137 desses processos.
É nesse ambiente que, segundo Silveira, a previsibilidade do Judiciário passa a ser uma variável econômica. Para quem concede crédito, não basta saber se o devedor tem patrimônio. É preciso estimar quanto tempo e qual o custo para transformar esse patrimônio em dinheiro caso a dívida deixe de ser paga.
“Desde a concessão do crédito até a recuperação, existe uma cadeia que depende de previsibilidade”, afirma.
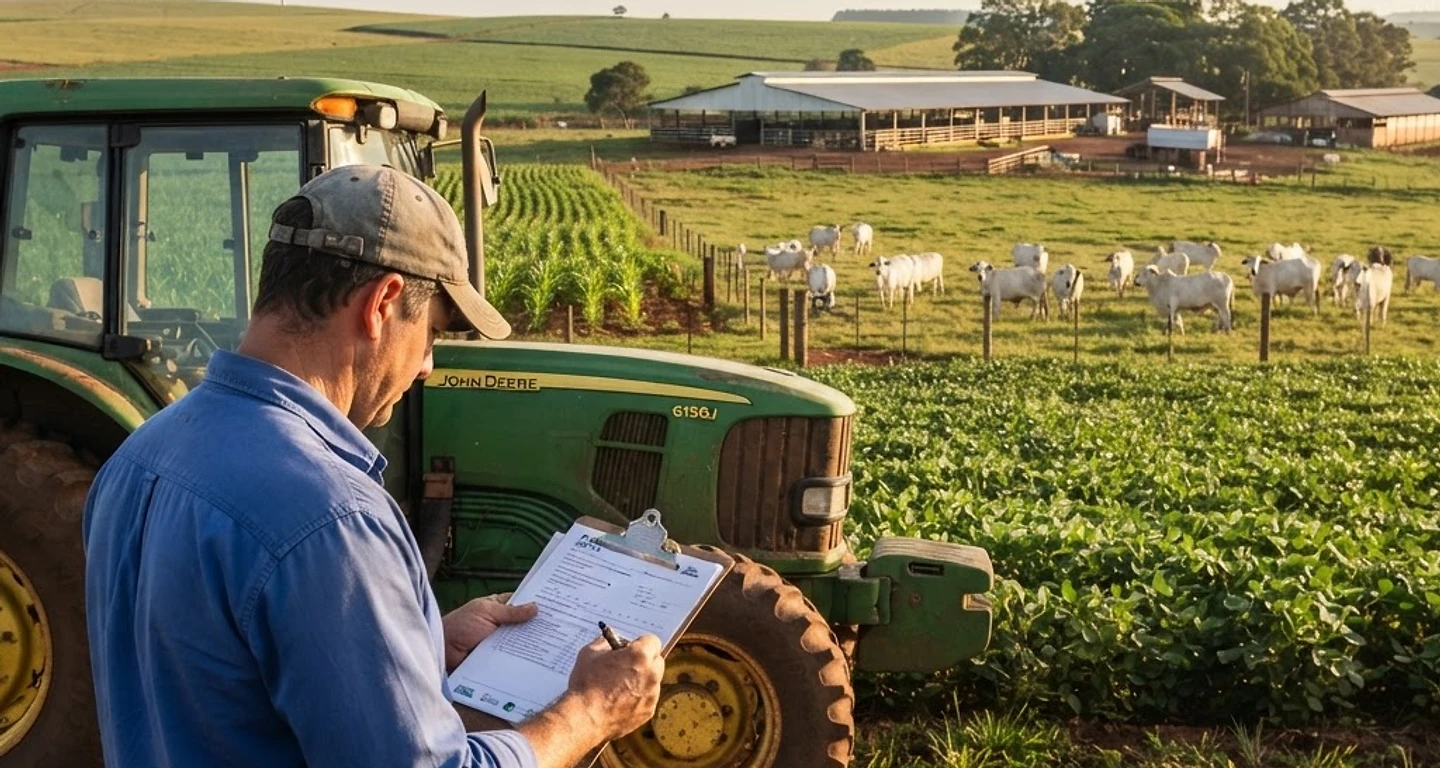
Imagine um produtor de soja que tenha uma fazenda, máquinas agrícolas e recebíveis, mas esteja inadimplente com um banco. A existência desses ativos não significa que o credor conseguirá recuperar rapidamente o dinheiro. Primeiro é preciso localizar o patrimônio; depois, conseguir constrangê-lo judicialmente; e, por fim, transformar o ativo em recursos.
É esse caminho que a Leme divide em três etapas de recuperação de ativos. A primeira é a investigação patrimonial: identificar o que o devedor efetivamente possui, incluindo imóveis, máquinas, veículos, participações societárias e direitos creditórios. No caso do produtor rural, a busca pode encontrar desde uma propriedade e equipamentos agrícolas até créditos a receber de terceiros.
A segunda etapa é a constrição. Depois de localizado o patrimônio, é preciso verificar se aquele ativo pode ser efetivamente alcançado por uma medida judicial. Uma fazenda pode existir, por exemplo, mas estar vinculada a outras garantias. Uma máquina pode estar financiada. Um recebível pode depender de uma disputa judicial.
A terceira é a monetização: transformar o patrimônio localizado em dinheiro para o pagamento da dívida. “Você pode encontrar patrimônio, mas precisa saber se consegue atingir esse patrimônio e depois converter em valor econômico”, diz Silveira.
Essa diferença entre patrimônio existente e patrimônio efetivamente recuperável é importante para o mercado de crédito. Quanto maior a incerteza sobre a possibilidade de execução de uma garantia ou sobre o tempo necessário para transformar um ativo em dinheiro, maior tende a ser o risco atribuído à operação.
Isso pode aparecer antes mesmo de uma nova inadimplência. Um banco pode exigir mais garantias, reduzir o limite disponível ou cobrar mais pela operação para compensar um risco maior de recuperação. “Se você perde essa previsibilidade, o crédito passa a ser precificado de outra forma”, afirma o executivo.
O efeito sobre o agro
O agronegócio é particularmente sensível a essa dinâmica porque trabalha com ciclos de produção financiados por crédito e, ao mesmo tempo, está exposto a fatores que podem mudar rapidamente a capacidade de pagamento, como clima e preços das commodities.
“Um produtor que tomou financiamento para comprar terra ou máquinas em um período de juros mais baixos pode hoje estar carregando uma dívida mais cara. Se, no mesmo período, enfrenta uma quebra de safra ou uma queda nas cotações de soja, milho ou outras commodities, a margem para honrar os compromissos diminui.”
A recuperação judicial pode funcionar como instrumento para dar fôlego a empresas e produtores com capacidade de continuar operando, mas o aumento desses processos também aumenta a importância da discussão sobre o que o credor conseguirá efetivamente recuperar.
Os dados mais recentes da Serasa mostram a dimensão desse movimento. No primeiro trimestre de 2026, os produtores rurais que atuam como pessoa jurídica responderam por 196 pedidos de recuperação judicial, alta de 73,5% em relação ao mesmo período do ano anterior. Entre as atividades, o cultivo de soja concentrou 137 pedidos e a criação de bovinos, 42.
O cenário levou inclusive o Judiciário a estabelecer regras específicas para processos de recuperação judicial e falência de produtores rurais. Em março deste ano, a Corregedoria Nacional de Justiça publicou o Provimento 216/2026, com diretrizes nacionais para esses processos. A medida veio também em meio a preocupações apresentadas pelo Ministério da Agricultura sobre os efeitos da recuperação judicial de produtores sobre o risco bancário e as taxas de juros.
Para Silveira, a atual crise institucional não é a causa da inadimplência no campo. O produtor já enfrenta juros elevados, custos de produção, volatilidade das commodities e eventos climáticos.
O risco está em acrescentar uma nova camada de incerteza a esse cenário. “Se a percepção de que uma dívida poderá ser recuperada com dificuldade ou em prazo imprevisível aumentar, o impacto pode aparecer na operação seguinte: menos crédito disponível, mais garantias exigidas ou custo financeiro maior”, diz.
O problema de recuperar uma dívida no Brasil
A discussão não se limita ao agronegócio. O Brasil tem um dos maiores estoques de processos judiciais do mundo. Segundo o CNJ (Conselho Nacional de Justiça), o Judiciário encerrou 2025 com 75,5 milhões de processos em tramitação. Só naquele ano, foram 40,9 milhões de novos casos, o maior volume da série histórica.
Apesar do estoque elevado, a Justiça também baixou 45,2 milhões de processos em 2025. A taxa de congestionamento ficou em 62,6%.
Para quem está tentando recuperar um crédito, porém, o tempo continua sendo uma variável econômica. Uma dívida de R$ 10 milhões recuperada em alguns meses tem valor muito diferente de uma dívida do mesmo tamanho que permanece em disputa durante anos.
É por isso que, na avaliação de Silveira, o debate sobre segurança jurídica não termina no tribunal. Ele pode ser incorporado à decisão de quem empresta dinheiro.
A Leme atua justamente na etapa de investigação e recuperação de ativos. Segundo a empresa, são realizadas cerca de 20 mil buscas patrimoniais por mês e, ao longo de aproximadamente dez anos, foram identificados mais de R$ 400 bilhões em bens imóveis.