

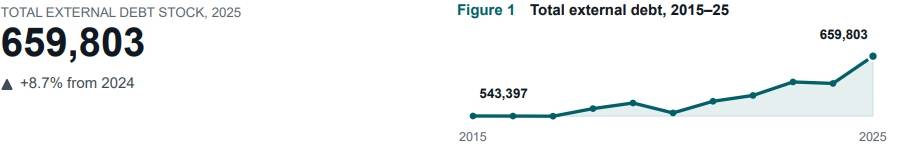
A dívida externa do Brasil em 2025 cresceu 8,7% ante o ano anterior, para US$ 659,803 bilhões, o que representa quase 30% do estoque de empréstimos externos de toda a região da América Latina no ano passado. Os dados fazem parte do recente relatório de dívida internacional publicado pelo Banco Mundial.
Dentro do estoque brasileiro, US$ 215,303 bilhões são dívidas com garantia pública, US$ 331,978 bilhões são dívida privado sem garantia e US$ 112,573 bilhões são obrigações de curto prazo.
O nível de dívida no ano passado representava 30% da renda nacional bruta e 150% das exportações.
Segundo o organismo, um paradoxo preocupante está se formando no cenário global de financiamento: o acesso ao financiamento internacional melhorou, mas seu custo tem piorado. A avaliação é de que os países de renda baixa e média estão tomando mais empréstimos, só que estão pagando mais por isso e, em muitos casos, destinando menos recursos ao desenvolvimento de longo prazo.
Os novos desembolsos para os setores privados não garantidos (PNG, na sigla em inglês) dos países de renda baixa e média (LMICs), concedidos por bancos comerciais e outros credores privados — o outro componente dos fluxos de PNG — aumentaram 27,0% em 2025, alcançando o recorde de US$ 594,6 bilhões.
Segundo o estudo, China e Brasil responderam pela maior parte desses novos desembolsos, com participações de 20,1% e 17,7%, respectivamente. “As carteiras de dívida dos dois países estão fortemente concentradas em empréstimos desse grupo de credores, e ambos registraram os maiores pagamentos de principal relativos a essas obrigações”, disse o Banco Mundial.
Embora tenha ficado abaixo do valor de 2024, a emissão de novos títulos de dívida pelo setor privados não garantido da China foi a maior entre os países das faixa de renda citadas, totalizando US$ 36,9 bilhões.
A Turquia e o Brasil foram o segundo e o terceiro maiores emissores, com US$ 23,5 bilhões e US$ 19,8 bilhões, respectivamente — aumentos superiores a 40% em comparação com 2024.
A Argentina (US$ 9,8 bilhões) e o Peru (US$ 6,4 bilhões) também acessaram os mercados internacionais de títulos em 2025, com emissões quase duas vezes maiores e 64,5% superiores às do ano anterior, respectivamente. Já a emissão de novos títulos do México (US$ 8,2 bilhões) permaneceu praticamente inalterada em relação a 2024.
Pagamentos
Em 2025, os pagamentos de principal de todos os países de renda baixa e média referentes a empréstimos concedidos por bancos comerciais e outros credores privados aumentaram moderadamente: 3,1%, para US$ 508,1 bilhões.
A China respondeu por 33,9% desses pagamentos entre todos os países de renda baixa e média, com o valor pago pelo país crescendo 20,3% em 2025 e chegando a US$ 172,1 bilhões.
A participação do Brasil foi de 15,3%, e seus pagamentos a esse grupo de credores caíram 10,3%, para US$ 78,0 bilhões em 2025.
O efeito líquido dos novos desembolsos e dos pagamentos de principal sobre os fluxos líquidos de dívida PNG desse grupo de credores foi uma reversão: de saídas líquidas de dívida de US$ 24,9 bilhões em 2024 para entradas líquidas de US$ 86,5 bilhões em 2025.
O aumento do volume e a composição dos fluxos variaram significativamente de um país para outro. Brasil, Índia e Turquia responderam por 83,0% das entradas líquidas de dívida de longo prazo destinadas a tomadores; Argentina, México e Ucrânia concentraram 40,3% dos fluxos comparáveis destinados a tomadores do setor público.
Brasil e África do Sul registraram os maiores aumentos nas entradas líquidas de dívida de curto prazo e, juntos, responderam por 47,1% das entradas de dívida de curto prazo dos países de renda baixa ou médias. Metade dos dez maiores tomadores registrou saída de recursos ou aumento pouco significativo da dívida de curto prazo em 2025
Apetite mantido em 2026
Dados preliminares sobre emissões de títulos de dívida do setor público e com garantia pública (PPG, na sigla em inglês) nos primeiros sete meses e meio de 2026 não indicam uma redução do apetite dos países de renda baixa e média por financiamento nos mercados externos de capitais. “Na verdade, mais de dez países já haviam superado o volume total de emissões de títulos PPG de todo o ano de 2025 antes de 2026 chegar à metade. Também aumentou a participação das emissões com prazo de vencimento igual ou superior a dez anos.”
O acesso aos mercados se ampliou de forma significativa nos primeiros meses de 2026. Vários países emitiram títulos como tomadores do setor PPG nos mercados internacionais, embora não tivessem feito nenhuma emissão desse tipo em 2025. A República Democrática do Congo, por exemplo, emitiu US$ 1,25 bilhão em dois títulos, com taxas de cupom de 8,75% e 9,50% — algumas das mais altas registradas por emissores soberanos em 2026 até o momento.
No conjunto mais amplo dos LMICs, os prazos ficaram mais longos em comparação com 2025, refletindo uma mudança dos principais tomadores para emissões de prazo maior. Os títulos com vencimento em dez anos ou mais corresponderam a 41,5% do volume total de emissões PPG até meados de agosto de 2026, ante 36,1% em todo o ano de 2025.
“Vários grandes emissores, entre eles Brasil, México e Turquia, emitiram títulos com diferentes prazos em uma única operação. Essa estrutura permite aos tomadores refinanciar simultaneamente obrigações de curto prazo e alongar o perfil de vencimento de suas dívidas”, disse o Banco Mundial.
Esse alongamento dos prazos ocorreu em um contexto de custos globais de empréstimo elevados. Até meados de 2026, os rendimentos dos títulos públicos de referência nas principais economias avançadas alcançaram máximas de vários anos, em meio à persistência de pressões inflacionárias, ao aumento do volume de emissões de dívida pública nessas economias e a um período prolongado de política monetária restritiva.
“Para os emissores soberanos dos LMICs, os novos títulos são precificados com um diferencial em relação a esses referenciais das economias avançadas. Isso significa que taxas de referência estruturalmente mais altas elevam diretamente o custo total de novos empréstimos nos mercados.”
Nesse cenário, 2026 registrou mais um ano de operações de grande porte de gestão de passivos, nas quais novas emissões são usadas para recomprar títulos existentes com vencimento próximo. “Esse padrão ajuda a distribuir melhor os vencimentos, mas não reduz de forma significativa o estoque de dívida subjacente. Países que chegam a esse cenário com elevado endividamento, espaço fiscal limitado e vencimentos próximos podem ter de refinanciar obrigações originalmente contraídas a taxas significativamente mais baixas, aumentando ainda mais o peso do serviço da dívida, já pressionado.”
Em conjunto, os dados iniciais sobre títulos PPG de 2026 indicam que os governos dos países de renda baixa e média mantiveram amplo acesso aos mercados internacionais de capitais, embora o custo desse acesso — sobretudo para os tomadores de renda mais baixa e os emissores de mercados de fronteira — tenha aumentado.
“A ampliação do número de países emissores, o ritmo das emissões em comparação com 2025 e os prazos adotados por alguns países apontam para uma continuidade do acesso a credores privados, embora a custos cada vez mais elevados”.
Para os emissores da África Subsaariana, a combinação de taxas de cupom mais altas e prazos mais curtos sinaliza uma deterioração particularmente desfavorável das condições de financiamento, que agrava situações fiscais já restritas. “Essa dinâmica reforça a importância de uma gestão transparente da dívida e evidencia o papel do financiamento em condições concessionais do Grupo Banco Mundial para ajudar os governos mais vulneráveis a evitar uma dependência excessiva de empréstimos de alto custo nos mercados.”